Domain biometrischezeiterfassung.de kaufen?
Wir ziehen mit dem Projekt
biometrischezeiterfassung.de um.
Sind Sie am Kauf der Domain
biometrischezeiterfassung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain biometrischezeiterfassung.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Ezviz, Zutrittskontrolle, DL50FVS Gesichtserkennung Smart Lock (Fingerabdruck, Gesichtserkennung)Das EZVIZ DL50FVS Gesichtserkennung Smart Lock ist ein innovatives Sicherheitssystem, das mehrere Funktionen in einem Gerät vereint. Es kombiniert einen elektronischen Türschlossmechanismus mit einem Video-Türgong und einem digitalen Türspion, was es zu einer idealen Lösung für Haushalte und Wohnungen macht, die Wert auf Sicherheit und Komfort legen. Mit der fortschrittlichen Gesichtserkennungstechnologie ermöglicht dieses Smart Lock einen schnellen und sicheren Zugang, ohne dass physische Schlüssel benötigt werden. Darüber hinaus bietet es eine benutzerfreundliche Schnittstelle, die eine einfache Verwaltung der Zugangsberechtigungen ermöglicht. Die Integration von Wi-Fi und Bluetooth sorgt für eine nahtlose Verbindung mit anderen Smart-Home-Geräten und ermöglicht die Fernüberwachung und -steuerung über eine mobile App. Das DL50FVS ist somit nicht nur ein Türschloss, sondern ein umfassendes Sicherheitssystem, das modernen Lebensstilen gerecht wird. - 3-in-1 Sicherheitssystem: Türschloss, Videozähler und Türspion - Fortschrittliche Gesichtserkennung für schnellen Zugang - Integration von Wi-Fi und Bluetooth für Smart-Home-Konnektivität - Benutzerfreundliche App zur Verwaltung von Zugangsberechtigungen.783,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ullrich, Wolfgang: Identifikation und EmpowermentIdentifikation und Empowerment , Kunst für den Ernst des Lebens , Hitzeschilder & Schutz > Luftversorgung , Erscheinungsjahr: 20240919, Produktform: Kartoniert, Titel der Reihe: Allgemeines Programm - Sachbuch (Wagenbach)##, Autoren: Ullrich, Wolfgang, Seitenzahl/Blattzahl: 224, Keyword: Antidiskriminierung; Autonomie; Black Rights Movement; Bürgerrechte; Cancel Culture; Debatte; Documenta; Empowerment; Feedback; Identifikatorisch; Kulturkampf; Kunst; Kunstautonomie; Kunstsoziologie; Kunstwissenschaft; Letzte Generation; Motivation; Neoliberalismus; Post autonom; Rezeption; Sasha Velour; Social Media; Soziale Medien; Triggerpunkte; Wokeness; moderne Kunst; soziale Gerechtigkeit; vormoderne Kunst, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte~Populärkultur~Trivialkultur~Bekleidung / Mode~Entwurf / Mode~Mode~Geistesgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte~Kulturwissenschaften: Mode und Gesellschaft~Ideengeschichte, Geistesgeschichte~Kulturpolitik und Kulturdebatten, Warengruppe: TB/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 25, Gewicht: 370, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reiner, Zeiterfassungssystem, ESD tc 10 Zutrittskontrolle BasisversionMit der timeCard Zutrittskontrolle sorgen Sie rund um die Uhr dafür, dass nur berechtigte Personen Zugang zu bestimmten Bereichen oder Gebäuden erhalten. So schützen Sie Ihr Eigentum effektiv vor unerlaubten Zugriffen. Und wenn einmal ein elektronischer Schlüssel verloren geht, sperren Sie diesen mit nur einem Klick in der Anlage. timeCard Zutrittskontrolle sorgt für maximale Sicherheit in Ihrem Unternehmen. Einfache Handhabung - Konfigurierbar per Smartphone, Tablet und PC - Möglichkeit, Zutrittslogiken zu testen - Vorschau auf erlaubte Zutritte pro Person oder Eingang - Ausweisverwaltung zum Sperren verlorener Schlüssel Individuelle Gestaltung von Zutrittslogiken - Zutrittslogiken nach dem Schema „Wer, Wann und Wo“ - Personen- bzw. abteilungsspezifische Konfiguration (Wer) - Definition von Berechtigungen (Wann) - Definition von Eingängen und Eingangsgruppen (Wo) - Berücksichtigung von Feiertagsregeln Überwachung sämtlicher Zutritte - Jeder Zutrittsversuch wird erfasst - Definition von Alarmzeiten - Konfiguration von Alarmmeldungen.701,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Bürk Zeiterfassungssystem K 600, Stempeluhr, LC-DisplayMerkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte weitere Produktinformationen: Terminalkapazität: 100 Mitarbeiter Funktionen: Anwesenheitszeiterfassung Maße Terminal: 19 x 22,5 x 10,5 cm (BxHxT) Lieferung: inkl. Netzkabel 1,8 m, Wandbefestigung, 2 Schlüssel sonstiges: LC-Display mit Uhrzeit-, Datum- und Wochentagsanzeige, beleuchtete Druckspalte, automatische Sommer- und Winterzeitumstellung, automatischer Karteneinzug und Karten-Ausgabe und Seitenerkennung, 4 programmierbare Druckformate, Zeitregistrierung in Std. und Min. oder Std./ 1/100 Min., Datumsfortschaltung zu jedem beliebigem Zeitpunkt, verschiedene Abrechnungsperioden, Rotdruck bei Kernzeitverletzung285,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
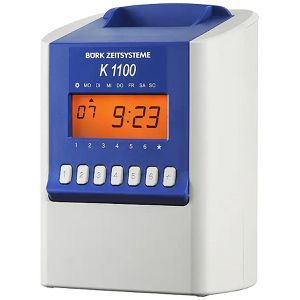
Bürk Zeiterfassungssystem K 1100, Stempeluhr, LC-DisplayBeleuchtetes Display mit Uhrzeit-, Datum- und Wochenanzeige 6 verschiedene Druckformate einstellbar Beleuchtete aktive Druckspalte 3 Abrechnungsperioden einstellbar - monatlich, wöchentlich, 2-wöchentlich Automatischer Stempelkarteneinzug und -auszug sowie Sommer- und Winterzeitumschaltung Kennzeichnung bei Kernzeitverletzung und bei Nutzung der Übernachtfunktion Frei programmierbare Signaleinrichtung sowie potentialfreier Relais-Kontakt Passwortschutz einstellbar 3 Jahre Datensicherung bei Stromausfall Hochschlagfestes Kunststoffgehäuse mit Schloss Garantie: 4 Jahre Herstellergarantie Maße: 244 x 175 x 132 mm (HxBxT) Merkmale: An-/Abmeldung: Stempelkarte Datenübertragung: Stempelkarte362,95 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ezviz, Zutrittskontrolle, DL50FVS Gesichtserkennung Smart Lock (Fingerabdruck, Gesichtserkennung)Das EZVIZ DL50FVS Gesichtserkennung Smart Lock ist ein innovatives Sicherheitssystem, das mehrere Funktionen in einem Gerät vereint. Es kombiniert einen elektronischen Türschlossmechanismus mit einem Video-Türgong und einem digitalen Türspion, was es zu einer idealen Lösung für Haushalte und Wohnungen macht, die Wert auf Sicherheit und Komfort legen. Mit der fortschrittlichen Gesichtserkennungstechnologie ermöglicht dieses Smart Lock einen schnellen und sicheren Zugang, ohne dass physische Schlüssel benötigt werden. Darüber hinaus bietet es eine benutzerfreundliche Schnittstelle, die eine einfache Verwaltung der Zugangsberechtigungen ermöglicht. Die Integration von Wi-Fi und Bluetooth sorgt für eine nahtlose Verbindung mit anderen Smart-Home-Geräten und ermöglicht die Fernüberwachung und -steuerung über eine mobile App. Das DL50FVS ist somit nicht nur ein Türschloss, sondern ein umfassendes Sicherheitssystem, das modernen Lebensstilen gerecht wird. - 3-in-1 Sicherheitssystem: Türschloss, Videozähler und Türspion - Fortschrittliche Gesichtserkennung für schnellen Zugang - Integration von Wi-Fi und Bluetooth für Smart-Home-Konnektivität - Benutzerfreundliche App zur Verwaltung von Zugangsberechtigungen.783,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ullrich, Wolfgang: Identifikation und EmpowermentIdentifikation und Empowerment , Kunst für den Ernst des Lebens , Hitzeschilder & Schutz > Luftversorgung , Erscheinungsjahr: 20240919, Produktform: Kartoniert, Titel der Reihe: Allgemeines Programm - Sachbuch (Wagenbach)##, Autoren: Ullrich, Wolfgang, Seitenzahl/Blattzahl: 224, Keyword: Antidiskriminierung; Autonomie; Black Rights Movement; Bürgerrechte; Cancel Culture; Debatte; Documenta; Empowerment; Feedback; Identifikatorisch; Kulturkampf; Kunst; Kunstautonomie; Kunstsoziologie; Kunstwissenschaft; Letzte Generation; Motivation; Neoliberalismus; Post autonom; Rezeption; Sasha Velour; Social Media; Soziale Medien; Triggerpunkte; Wokeness; moderne Kunst; soziale Gerechtigkeit; vormoderne Kunst, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Kunstgeschichte~Populärkultur~Trivialkultur~Bekleidung / Mode~Entwurf / Mode~Mode~Geistesgeschichte, Fachkategorie: Kunsttheorie~Kunstgeschichte~Kulturwissenschaften: Mode und Gesellschaft~Ideengeschichte, Geistesgeschichte~Kulturpolitik und Kulturdebatten, Warengruppe: TB/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 25, Gewicht: 370, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Reiner, Zeiterfassungssystem, ESD tc 10 Zutrittskontrolle BasisversionMit der timeCard Zutrittskontrolle sorgen Sie rund um die Uhr dafür, dass nur berechtigte Personen Zugang zu bestimmten Bereichen oder Gebäuden erhalten. So schützen Sie Ihr Eigentum effektiv vor unerlaubten Zugriffen. Und wenn einmal ein elektronischer Schlüssel verloren geht, sperren Sie diesen mit nur einem Klick in der Anlage. timeCard Zutrittskontrolle sorgt für maximale Sicherheit in Ihrem Unternehmen. Einfache Handhabung - Konfigurierbar per Smartphone, Tablet und PC - Möglichkeit, Zutrittslogiken zu testen - Vorschau auf erlaubte Zutritte pro Person oder Eingang - Ausweisverwaltung zum Sperren verlorener Schlüssel Individuelle Gestaltung von Zutrittslogiken - Zutrittslogiken nach dem Schema „Wer, Wann und Wo“ - Personen- bzw. abteilungsspezifische Konfiguration (Wer) - Definition von Berechtigungen (Wann) - Definition von Eingängen und Eingangsgruppen (Wo) - Berücksichtigung von Feiertagsregeln Überwachung sämtlicher Zutritte - Jeder Zutrittsversuch wird erfasst - Definition von Alarmzeiten - Konfiguration von Alarmmeldungen.701,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reiner, Zeiterfassungssystem, ESD tc 10 Zutrittskontrolle 10 MAMit der timeCard Zutrittskontrolle sorgen Sie rund um die Uhr dafür, dass nur berechtigte Personen Zugang zu bestimmten Bereichen oder Gebäuden erhalten. So schützen Sie Ihr Eigentum effektiv vor unerlaubten Zugriffen. Und wenn einmal ein elektronischer Schlüssel verloren geht, sperren Sie diesen mit nur einem Klick in der Anlage. Die timeCard Zutrittskontrolle sorgt für maximale Sicherheit in Ihrem Unternehmen. Einfache Handhabung - Konfigurierbar per Smartphone, Tablet und PC - Möglichkeit, Zutrittslogiken zu testen - Vorschau auf erlaubte Zutritte pro Person oder Eingang - Ausweisverwaltung zum Sperren verlorener Schlüssel Individuelle Gestaltung von Zutrittslogiken - Zutrittslogiken nach dem Schema „Wer, Wann und Wo“ - Personen- bzw. abteilungsspezifische Konfiguration (Wer) - Definition von Berechtigungen (Wann) - Definition von Eingängen und Eingangsgruppen (Wo) - Berücksichtigung von Feiertagsregeln Überwachung sämtlicher Zutritte - Jeder Zutrittsversuch wird erfasst - Definition von Alarmzeiten - Konfiguration von Alarmmeldungen.189,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.